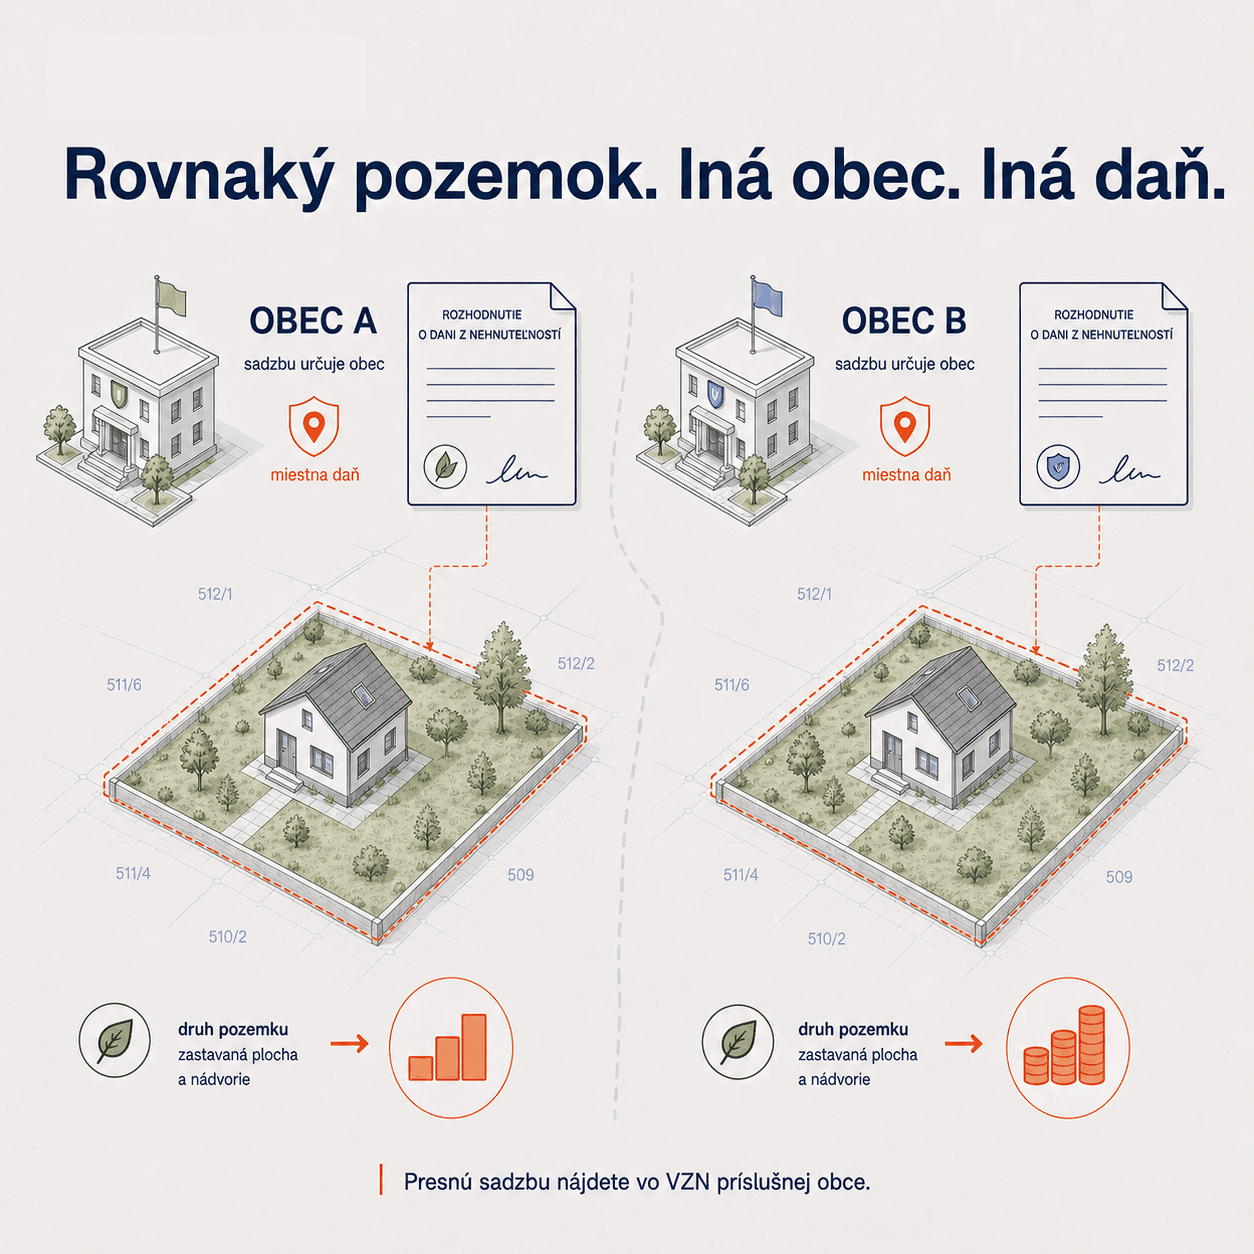
Daň z nehnuteľností je miestna daň — jej pravidlá stanovuje zákon o miestnych daniach, no konkrétne sadzby si každá obec určuje sama vo všeobecne záväznom nariadení. Preto sa daň za rovnako veľký pozemok môže v susedných obciach výrazne líšiť, a to isté platí aj pre výšku dane rok od roka. Nasledujúci prehľad sa preto sústreďuje na to, čo platí bez ohľadu na konkrétny rok a konkrétnu obec.
Kto daň platí
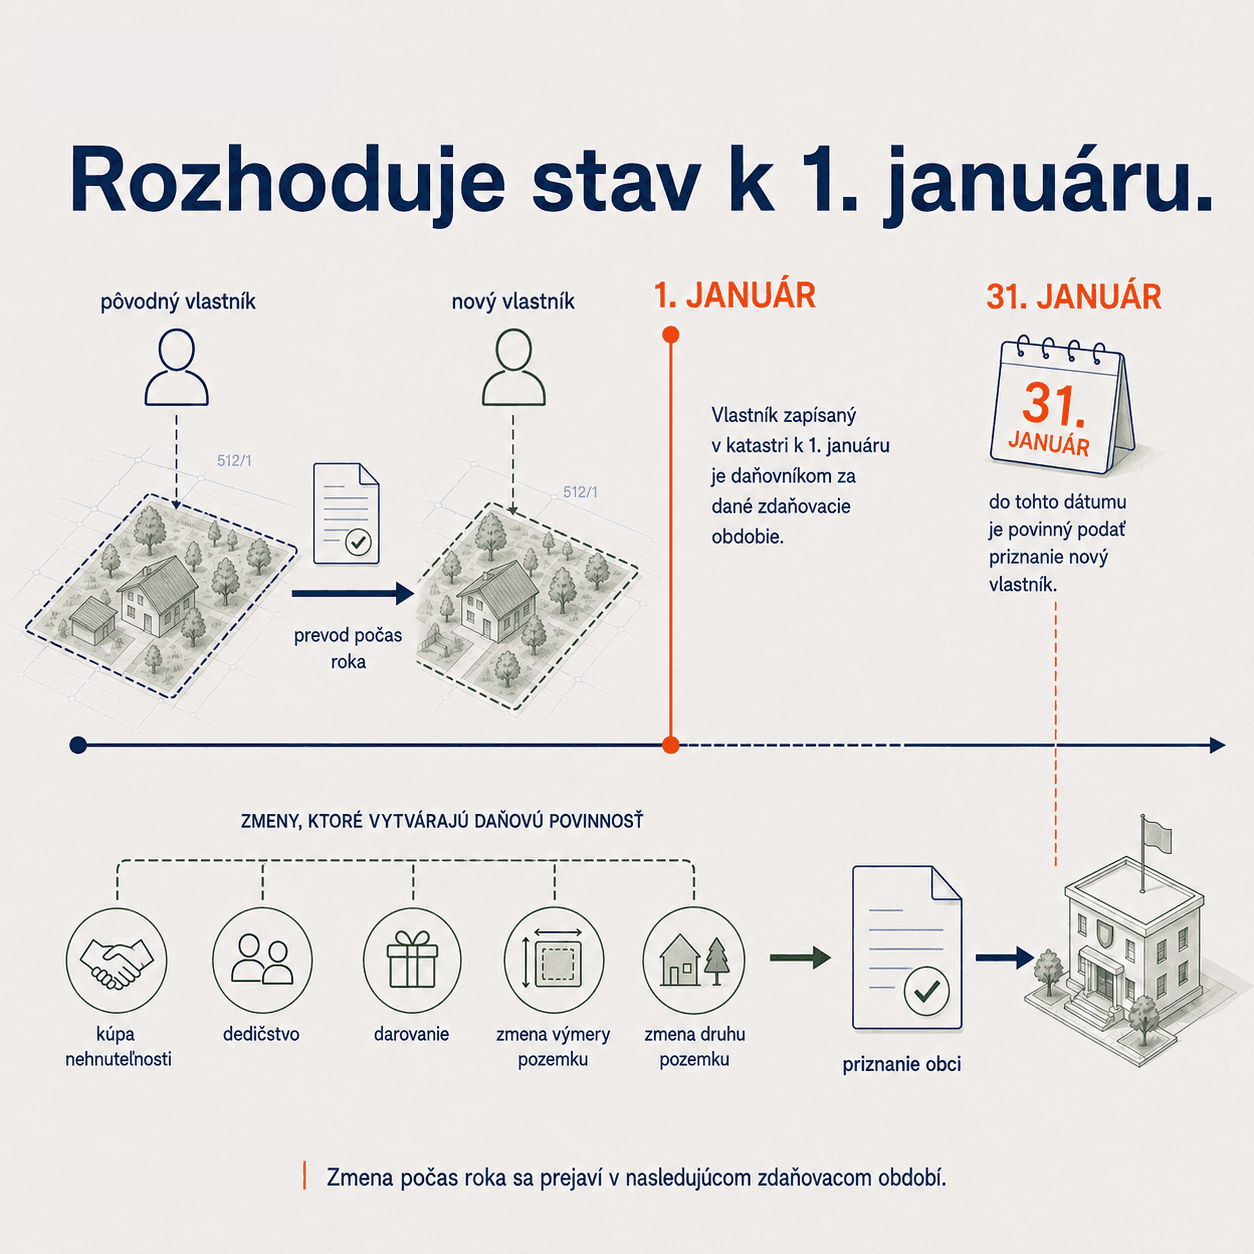
Daňovníkom je vlastník pozemku alebo stavby zapísaný v katastri k rozhodujúcemu dátumu, ktorým je 1. január príslušného zdaňovacieho obdobia. Ak teda pozemok kúpite v priebehu roka, za tento rok ešte daň platí pôvodný vlastník — vy sa stávate daňovníkom až od nasledujúceho zdaňovacieho obdobia.
Kedy podať priznanie
Ak sa počas roka zmenil vlastník nehnuteľnosti (napríklad ste pozemok kúpili, zdedili alebo darovali), nový vlastník je povinný podať priznanie k dani z nehnuteľností miestne príslušnému správcovi dane, ktorým je obec, do 31. januára roka nasledujúceho po vzniku daňovej povinnosti. Rovnaká lehota platí aj pri zmenách, ktoré výšku dane ovplyvňujú, napríklad pri zmene výmery alebo druhu pozemku.
Z čoho sa daň skladá
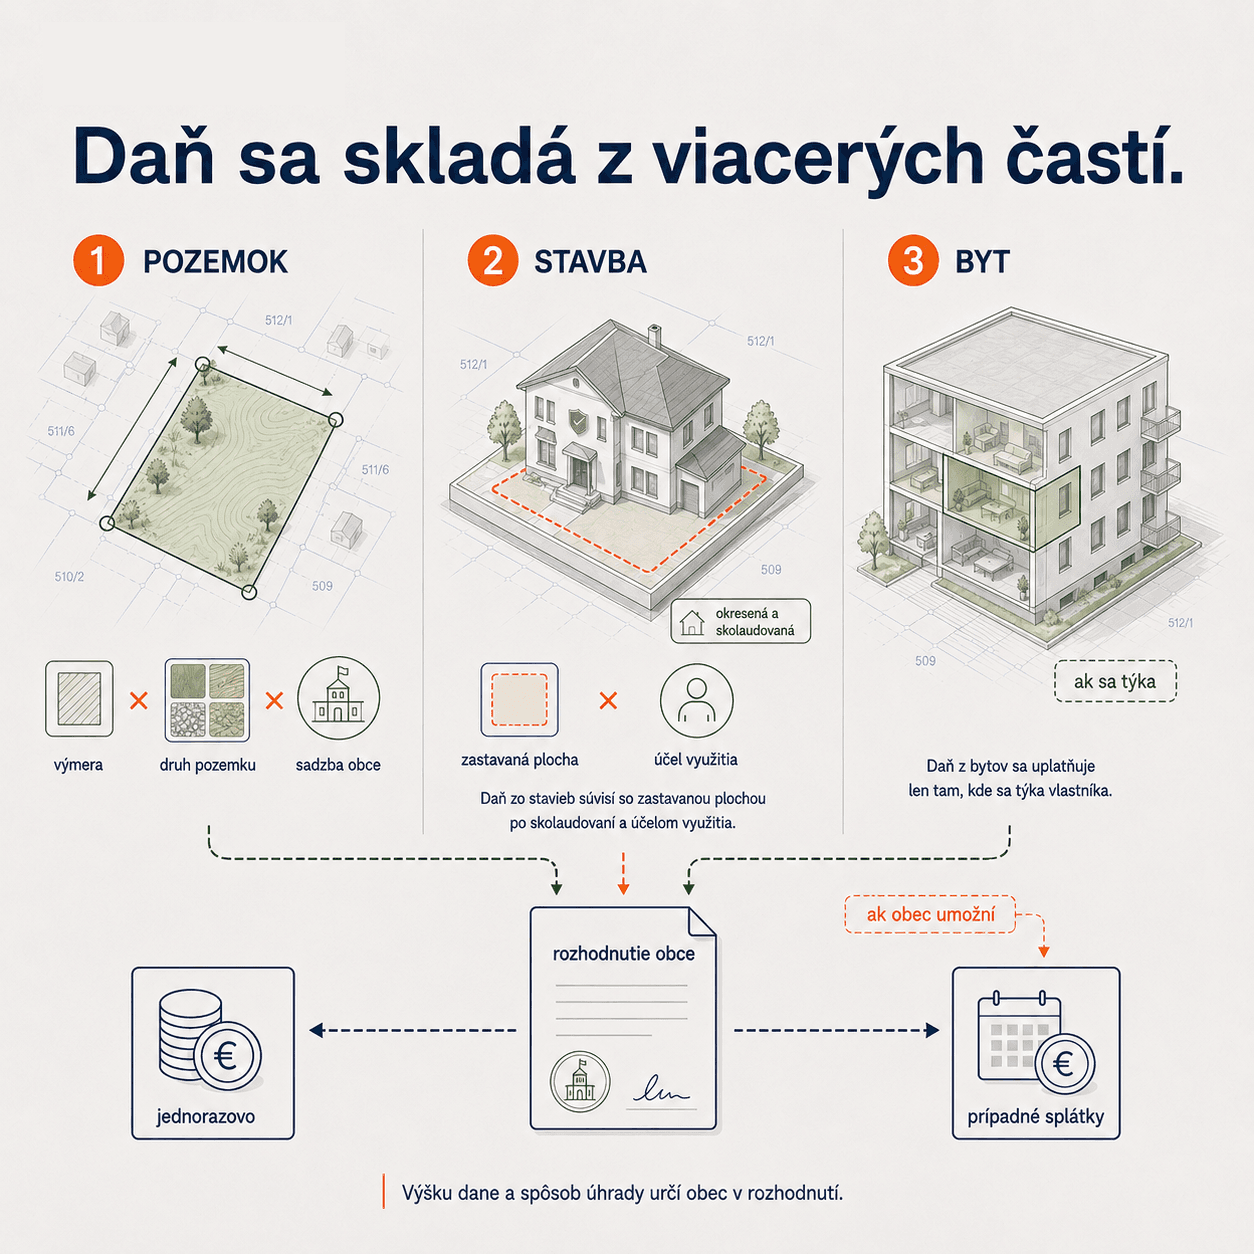
- Daň z pozemkov — základom je výmera a hodnota pozemku podľa druhu (stavebný pozemok, orná pôda, záhrada a podobne), vynásobená sadzbou, ktorú určí obec.
- Daň zo stavieb — vyrubuje sa po dokončení a skolaudovaní stavby, podľa jej zastavanej plochy a účelu využitia.
- Prípadná daň z bytov, ak ide o bytový dom — pri kúpe samostatného pozemku sa spravidla netýka.
Ako sa daň platí
Obec na základe podaného priznania vydá rozhodnutie s vyrubenou sumou dane a spôsobom úhrady. Pri nižších sumách sa daň bežne platí naraz, pri vyšších sumách obec môže umožniť platbu v splátkach — presné pravidlá a termíny opäť určuje všeobecne záväzné nariadenie konkrétnej obce.