Úver na stavbu rodinného domu funguje inak než klasická hypotéka na hotovú nehnuteľnosť. Banka totiž nemôže zálohovať niečo, čo ešte nestojí, a peniaze preto neuvoľní naraz, ale postupne — podľa toho, ako stavba naozaj napreduje.
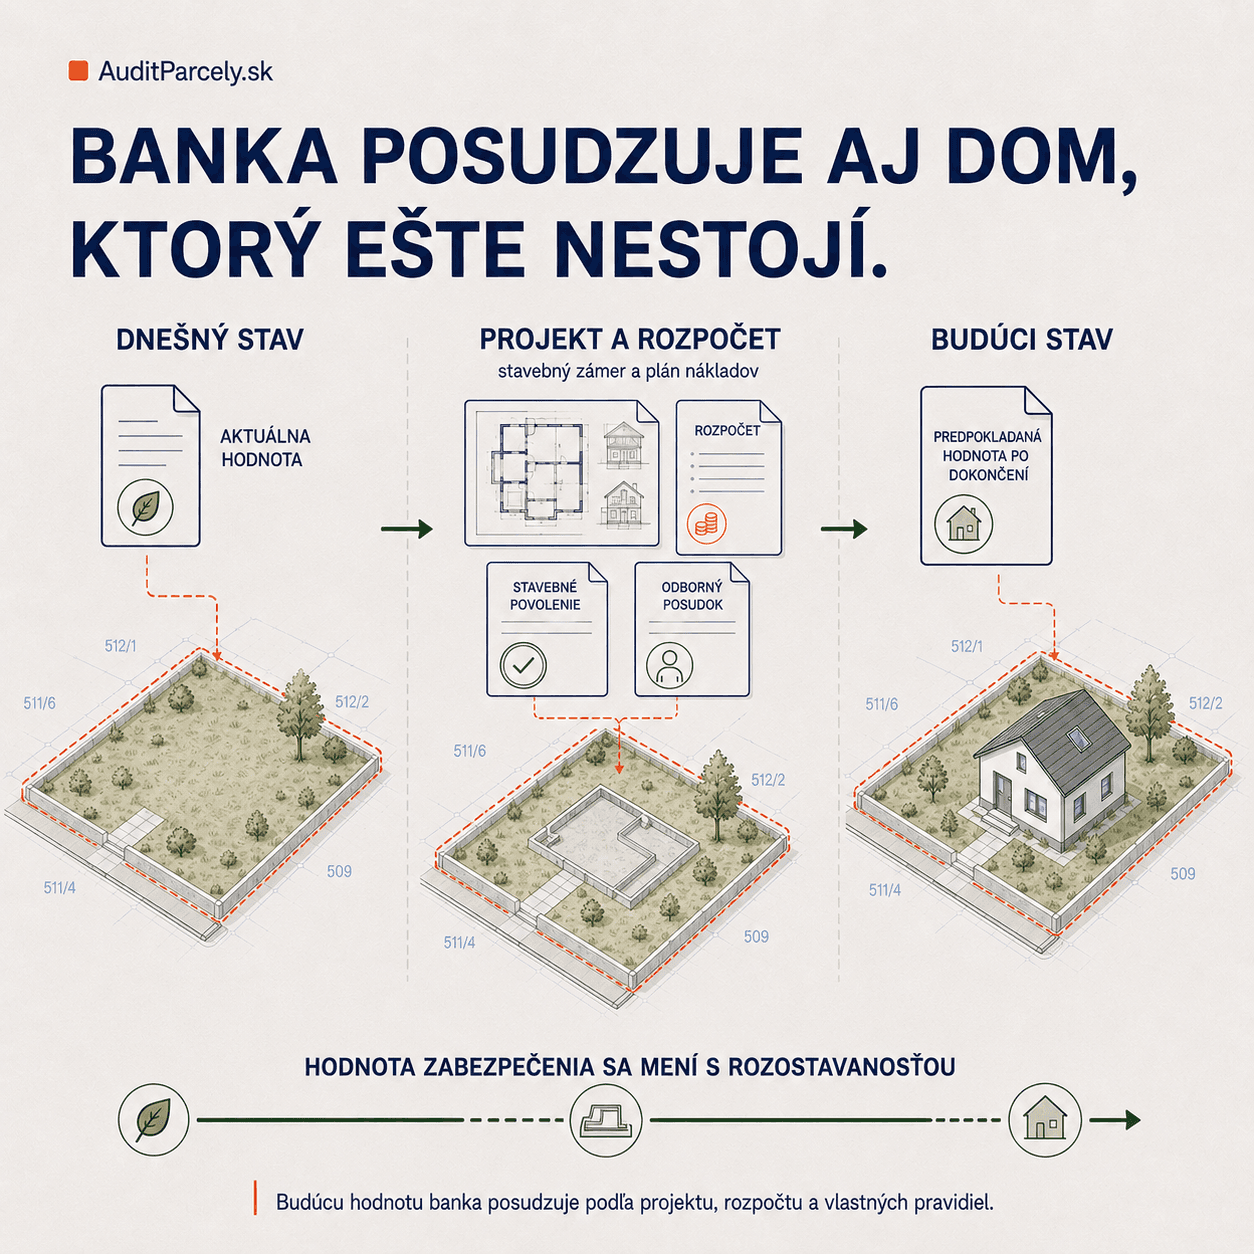
Čerpanie podľa rozostavanosti
Základom je rozpočet stavby rozdelený na etapy — napríklad základy, hrubá stavba, strecha, rozvody, dokončovacie práce. Banka uvoľňuje finančné prostriedky postupne, po tom, čo rozostavanosť dosiahne dohodnutú úroveň. Overuje to spravidla vlastný znalec alebo technik banky priamo na stavbe, prípadne na základe fotodokumentácie a stavebného denníka.
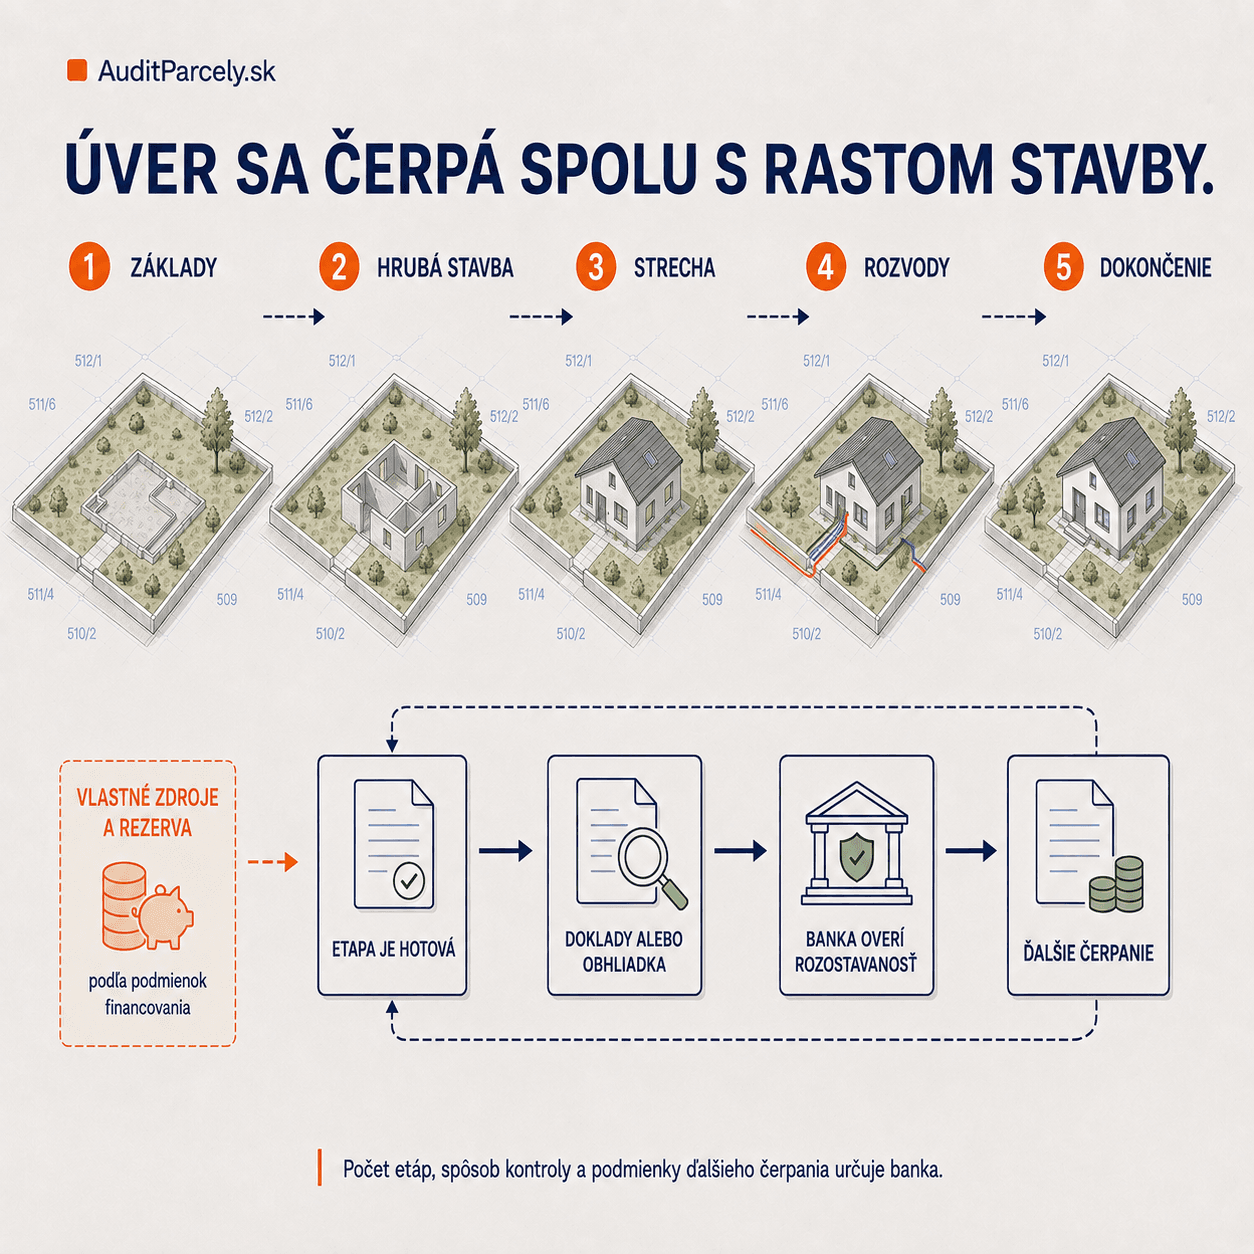
Úročenie počas výstavby
Počas obdobia čerpania sa úroky bežne platia len z tej časti úveru, ktorá už bola skutočne vyplatená, nie z celej schválenej sumy. Až po dokončení stavby a kolaudácii sa úver zvyčajne „preklopí” do štandardného splácania istiny a úrokov z celej vyčerpanej sumy.
Čo banka bude chcieť vidieť
- Vlastníctvo alebo aspoň právo stavby k pozemku, na ktorom sa má stavať.
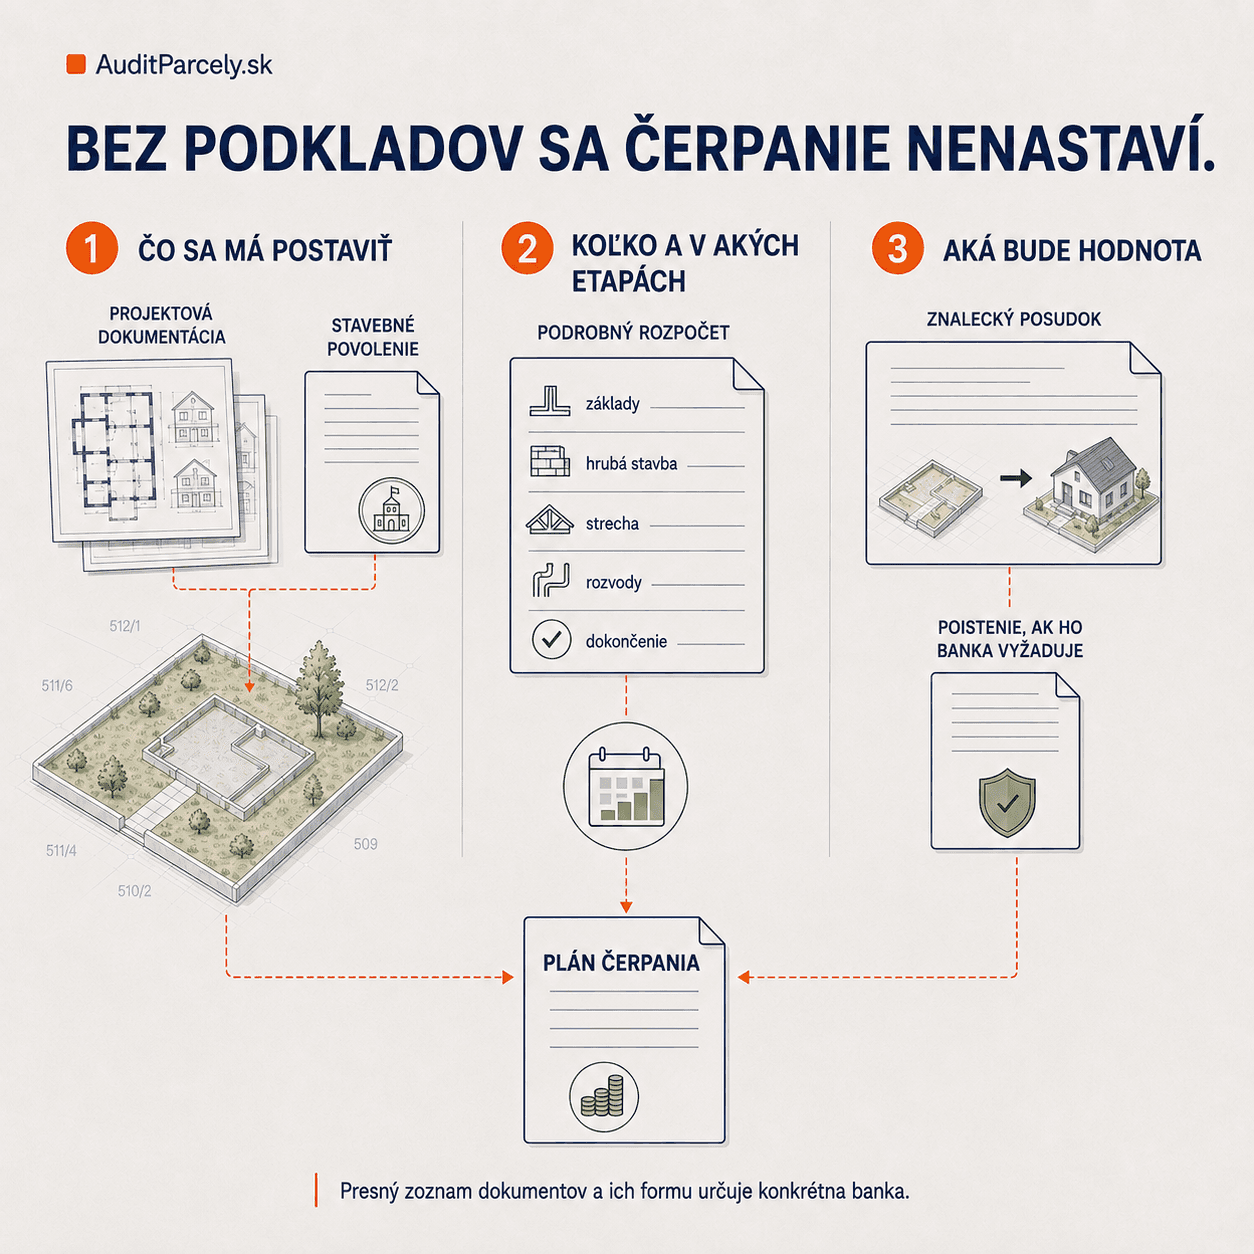
- Právoplatné stavebné povolenie a projektovú dokumentáciu.
- Podrobný rozpočet stavby, z ktorého vychádza plán čerpania po etapách.
- Poistenie rozostavanej stavby.
Pozemok ako súčasť projektu
Ak pozemok ešte len kupujete, časť financovania sa môže týkať aj jeho samotnej kúpy — to už má vlastné pravidlá a banky k nemu často pristupujú konzervatívnejšie než k výstavbe na pozemku vo vašom vlastníctve. Podrobnejšie v článku o hypotéke na pozemok.