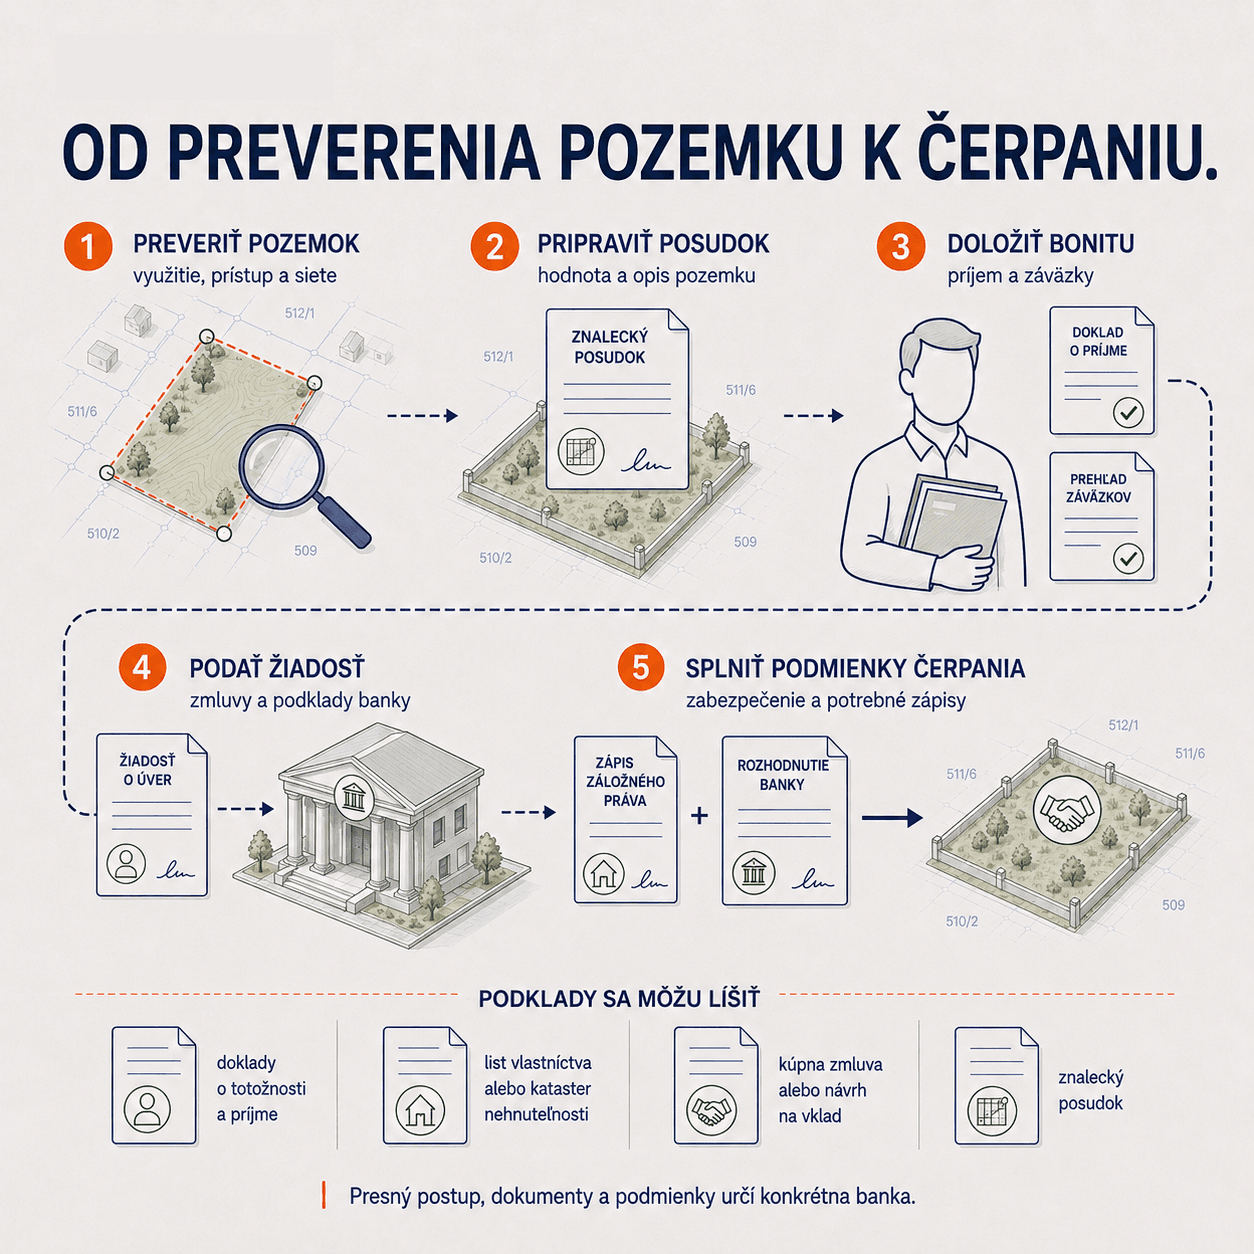
Financovať kúpu pozemku úverom je možné, no banky k nemu bežne pristupujú opatrnejšie než k bytu alebo rodinnému domu. Dôvod je jednoduchý — samotný pozemok bez stavby je pre banku menej likvidná záruka a jeho hodnota vie výraznejšie kolísať podľa toho, čo sa naň smie postaviť.
Prísnejšie LTV
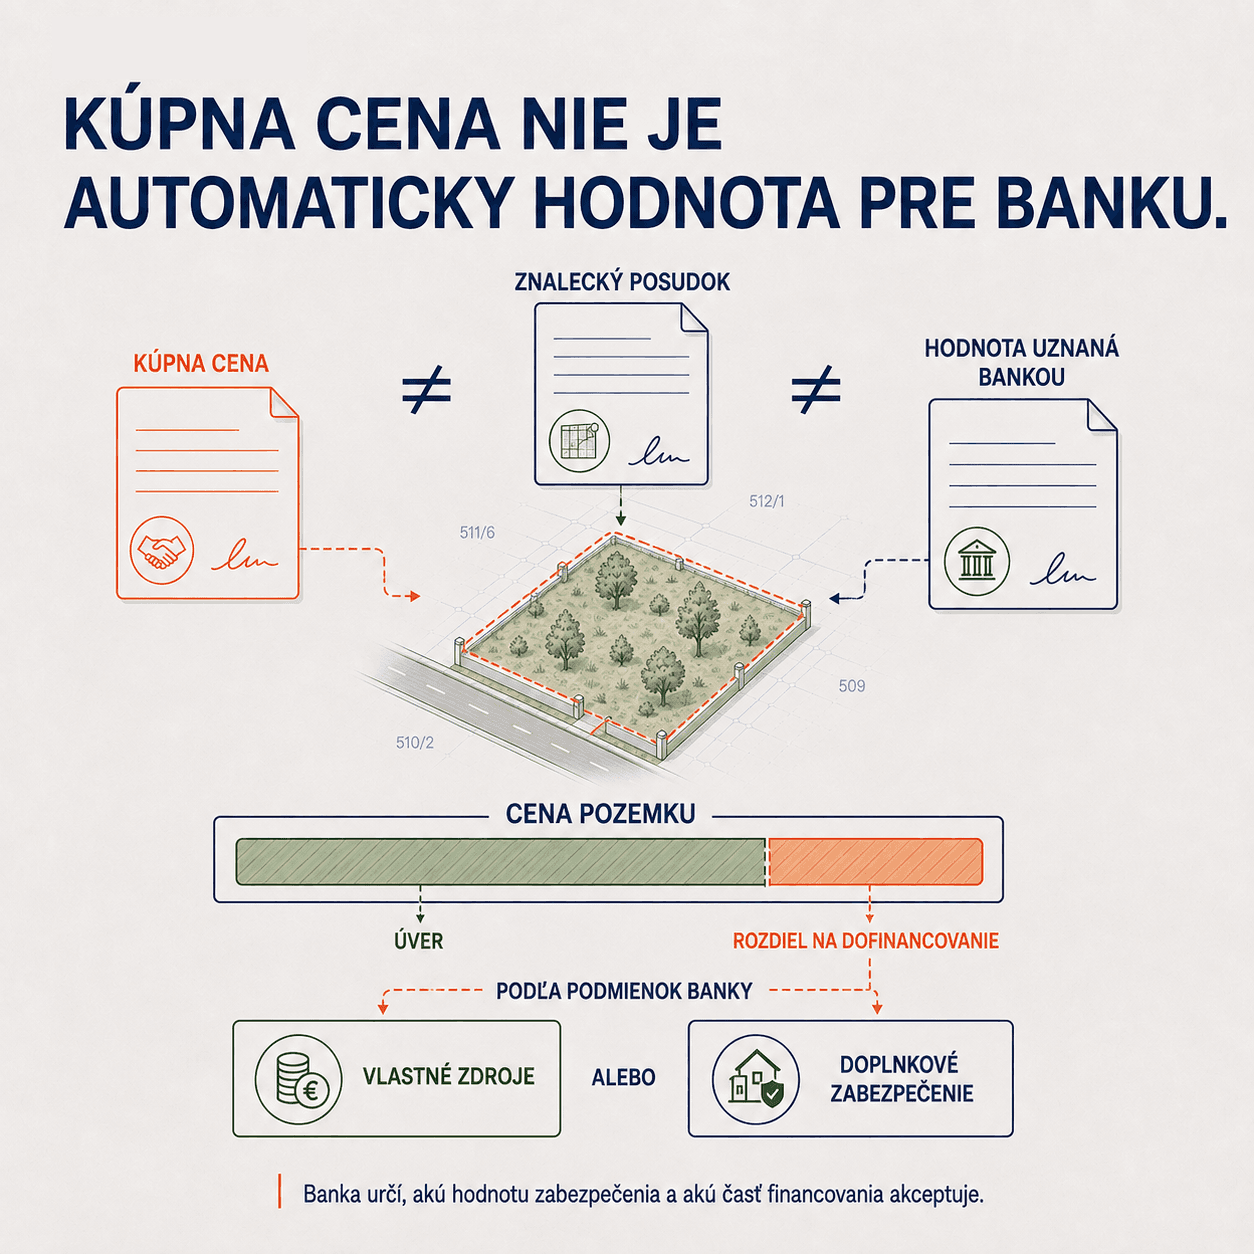
Pri hypotéke na hotovú nehnuteľnosť banky bežne financujú vysoký podiel jej hodnoty. Pri samotnom pozemku je obvyklý podiel financovania nižší a banka si častejšie vyžiada vyšší vlastný vklad. Presné podmienky sa medzi bankami aj v čase líšia, preto sa oplatí porovnať aktuálnu ponuku u viacerých poskytovateľov, nie vychádzať z čísel, ktoré platili pred rokmi.
Stavebný pozemok verzus iný druh pozemku
Banka bude chcieť vedieť, či je pozemok podľa územného plánu obce určený na bývanie, alebo ide napríklad o ornú pôdu bez tejto zmeny. Pozemok, ktorý ešte nie je „stavebný” v zmysle územného plánu, sa financuje ťažšie, prípadne vôbec — viac o tomto procese v článku ako previesť ornú pôdu na stavebný pozemok.
Čo si banka bude overovať
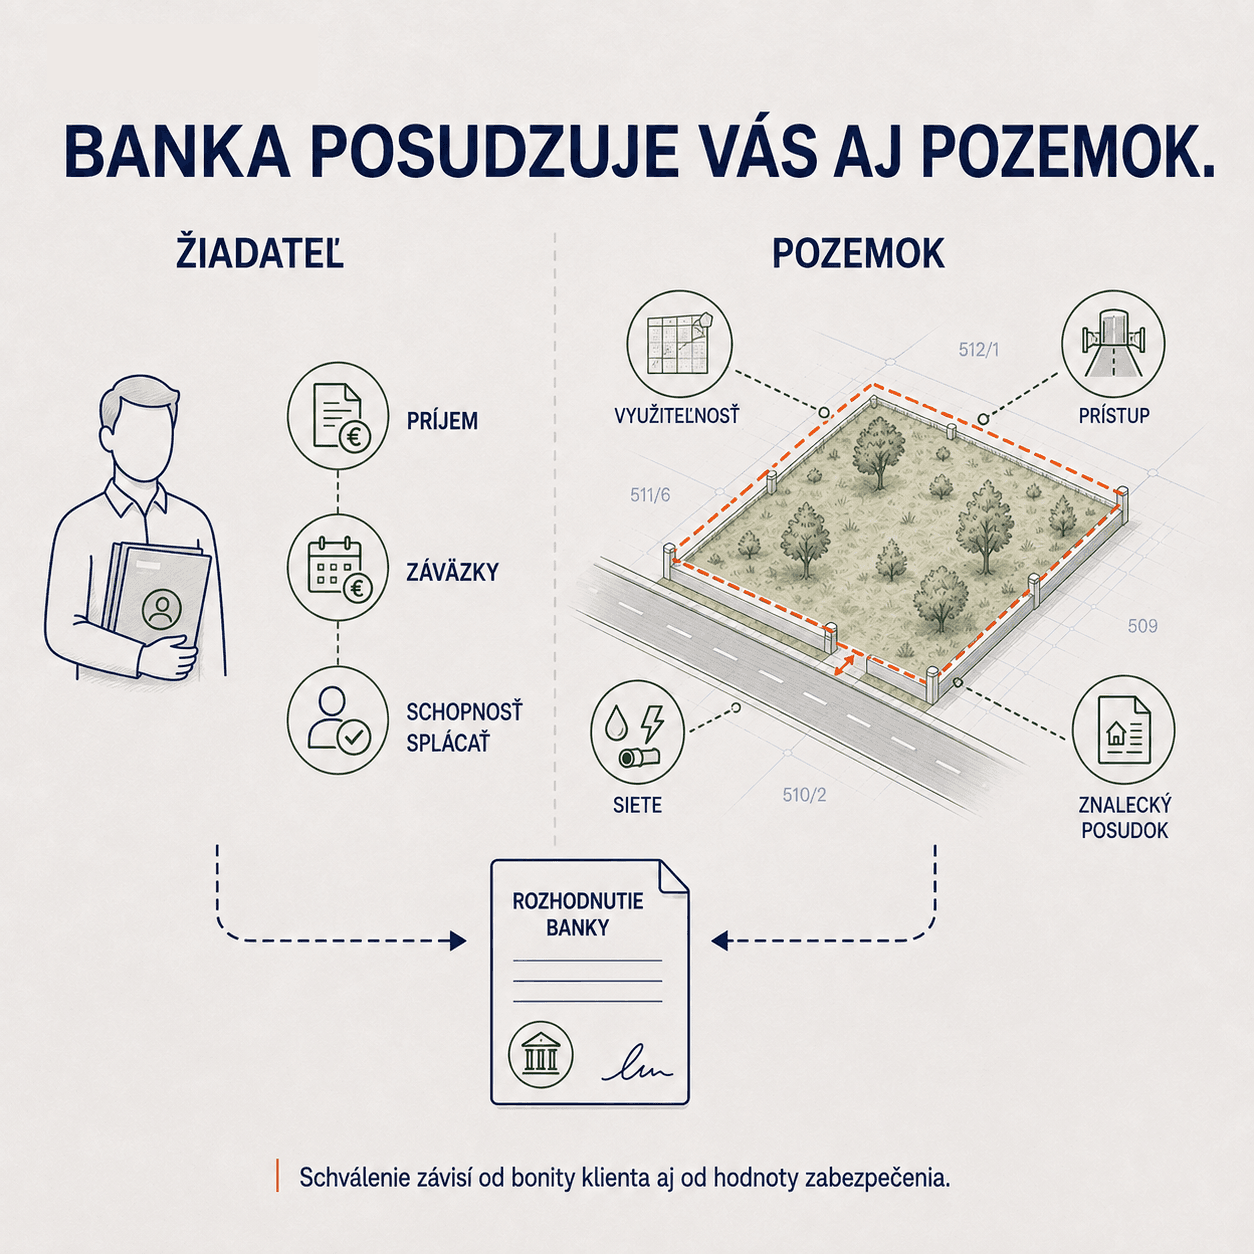
- Zaradenie pozemku v územnom pláne a jeho reálnu využiteľnosť na výstavbu.
- Prístup k pozemku a dostupnosť inžinierskych sietí.
- Znalecký posudok, ktorý stanoví hodnotu pozemku pre účely úveru.
- Vašu bonitu a schopnosť splácať — rovnako ako pri klasickej hypotéke.
Kombinácia s úverom na výstavbu
Ak plánujete na pozemku aj stavať, viacero bánk ponúka riešenie, kde sa úver na kúpu pozemku a úver na výstavbu domu spoja do jedného produktu s postupným čerpaním. Ako čerpanie počas výstavby funguje, popisuje článok o úvere na stavbu domu.